貯金1000万で人生はどう変わる?達成者の割合と後悔しない運用術
資産形成を目指す多くの人にとって、「資産1000万円」は大きな目標となる最初のマイルストーンです。物価上昇や社会保険料の負担増が続く2026年の日本において、8桁の大台に乗せることは並大抵のことではありません。
しかし、実際に1000万円を達成した先には何が待っているのでしょうか。達成した瞬間に劇的に暮らしが変わるのか、それとも別の課題が立ちふさがるのか。公式な家計調査データや到達者の一次証言から、資産1000万円のリアルな現在地と最適な資産防衛戦略を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯で1000万円以上を保有する割合は全体の上位約2割にとどまり、20代〜30代での到達は極めて少数派であるのが現実です。
- 要点2:到達者からは「精神的な自由度が増す」「仕事の理不尽に耐えなくて済む」という声が多い一方、生活自体は派手にならずインフレによる目減りリスクに直面します。
- 要点3:普通預金へ全額放置するのは機会損失とペイオフ制度の上限リスクがあり、新NISAなどを活用した戦略的な配分が必須となります。
【達成率の現実】貯金1000万円の割合はどのくらい?年代別データで見る実態
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」の統計データを精査すると、貯金1000万円を達成している層のリアルな縮図が浮かび上がってきます。
メディアなどでは「誰でも1000万円は貯められる」といった論調も見受けられますが、実際の統計では貯金1000万円の割合は決して一般的な多数派ではありません。とくに単身世帯においては、金融資産を一切持たない「金融資産非保有層(無貯蓄層)」が約3割を占めており、二極化が顕著です。
| 年代区分 | 単身世帯の1000万円以上割合 | 二人以上世帯の1000万円以上割合 | 編集部の分析・考察 |
|---|---|---|---|
| 20代 | 約1.5〜2.5% | 約3.5〜4.5% | 就業年数が短いため、極めて優秀な入金力や副業・投資成果がないと到達困難なトップ層。 |
| 30代 | 約9.0〜11.0% | 約17.0〜20.0% | 結婚や住宅購入、子育てなどの支出が増える分岐点。共働き世帯を中心に大台突破が目立ち始める。 |
| 40代 | 約15.0〜18.0% | 約25.0〜28.0% | キャリアのピークと教育費の支出が重なる時期。計画的な資産運用を継続できた層が抜け出す。 |
| 全体平均(全年代) | 約22.0% | 約31.0% | 高齢層の退職金・預貯金が数値を押し上げている側面が強く、現役世代の実感値はさらに低い。 |
データが示すとおり、貯金1000万円の20代は100人に1〜2人レベルの稀有な存在です。また、貯金1000万円の30代でも単身世帯では約10人に1人に過ぎません。貯金1000万円の40代になってようやく2割前後に達することからも、1000万円という壁が多くの生活者にとって高く堅牢な砦であることが分かります。

【実態検証】「貯金1000万円で人生が変わる」は本当か?到達者の生の声と心理的変化
SNSやマネー系掲示板、各種インタビュー取材で実際に1000万円を達成した人々の手記を精査すると、「貯金1000万円で人生が変わる」という言説には、明確な「真実」と「幻想」が同居していることが見えてきます。
到達者が異口同音に語るのは、生活の派手さではなく「精神構造の劇的な変化」です。
「会社で理不尽な命令やハラスメントを受けたとき、以前は『辞めたら来月の家賃が払えない』と怯えていた。しかし1000万円が口座にあると、『いざとなればいつでも辞めて2〜3年は暮らせる』という絶対的な心の防波堤ができる」(30代前半・IT企業勤務の男性手記より)
社会心理学でいう「心理的バウンダリー(自他境界線)」が強固になり、雇用主や他者に対して過度におもねる必要がなくなる効果が確認できます。突発的な医療費や家電の故障、冠婚葬祭といった出費に対しても動じることなく、金銭的な不安からくる日常のストレス値が大幅に低減します。
一方で、生活水準そのものが激変するわけではありません。年収が数千万円に跳ね上がったわけではないため、日常的に高級レストランに通ったり、高級外車を乗り回したりすればあっという間に元本は底をつきます。多くの達成者は「1000万円あっても豪遊はできない。むしろここまで貯めた努力を無駄にしたくなくて、無駄遣いが減った」と振り返っています。
一般に知られていない盲点|「普通預金に放置」が危険な理由とペイオフの境界線
血のにじむような努力で1000万円を築いた人の多くが陥る最大の罠が、「全額を普通預金に入れたまま放置する」という行動パターンです。
かつてのデフレ時代であれば、現金保有こそが最強の防衛策でした。しかし、持続的なインフレと物価高が定着した環境において、貯金1000万の普通預金はもったいないだけでなく、実質的な資産の目減りを意味します。仮に年間2%のインフレが続いた場合、現金の購買力は約10年で約18%も毀損します。数字上の「1000万円」は維持されていても、買えるモノの価値は820万円相当に縮小してしまう計算です。
さらに見逃せないのが金融機関の破綻リスクに備える貯金1000万円のペイオフ(預金保険制度)の境界線です。
預金保険制度では、万が一金融機関が破綻した場合に保護されるのは「1金融機関ごとに預金者1人あたり元本1,000万円までとその利息」と定められています。利息分や超過分は破綻処理の状況によってカットされる可能性があるため、1つの銀行口座に1000万円超を集中させておくことは、制度上もリスク管理の観点から避けるのが鉄則です。
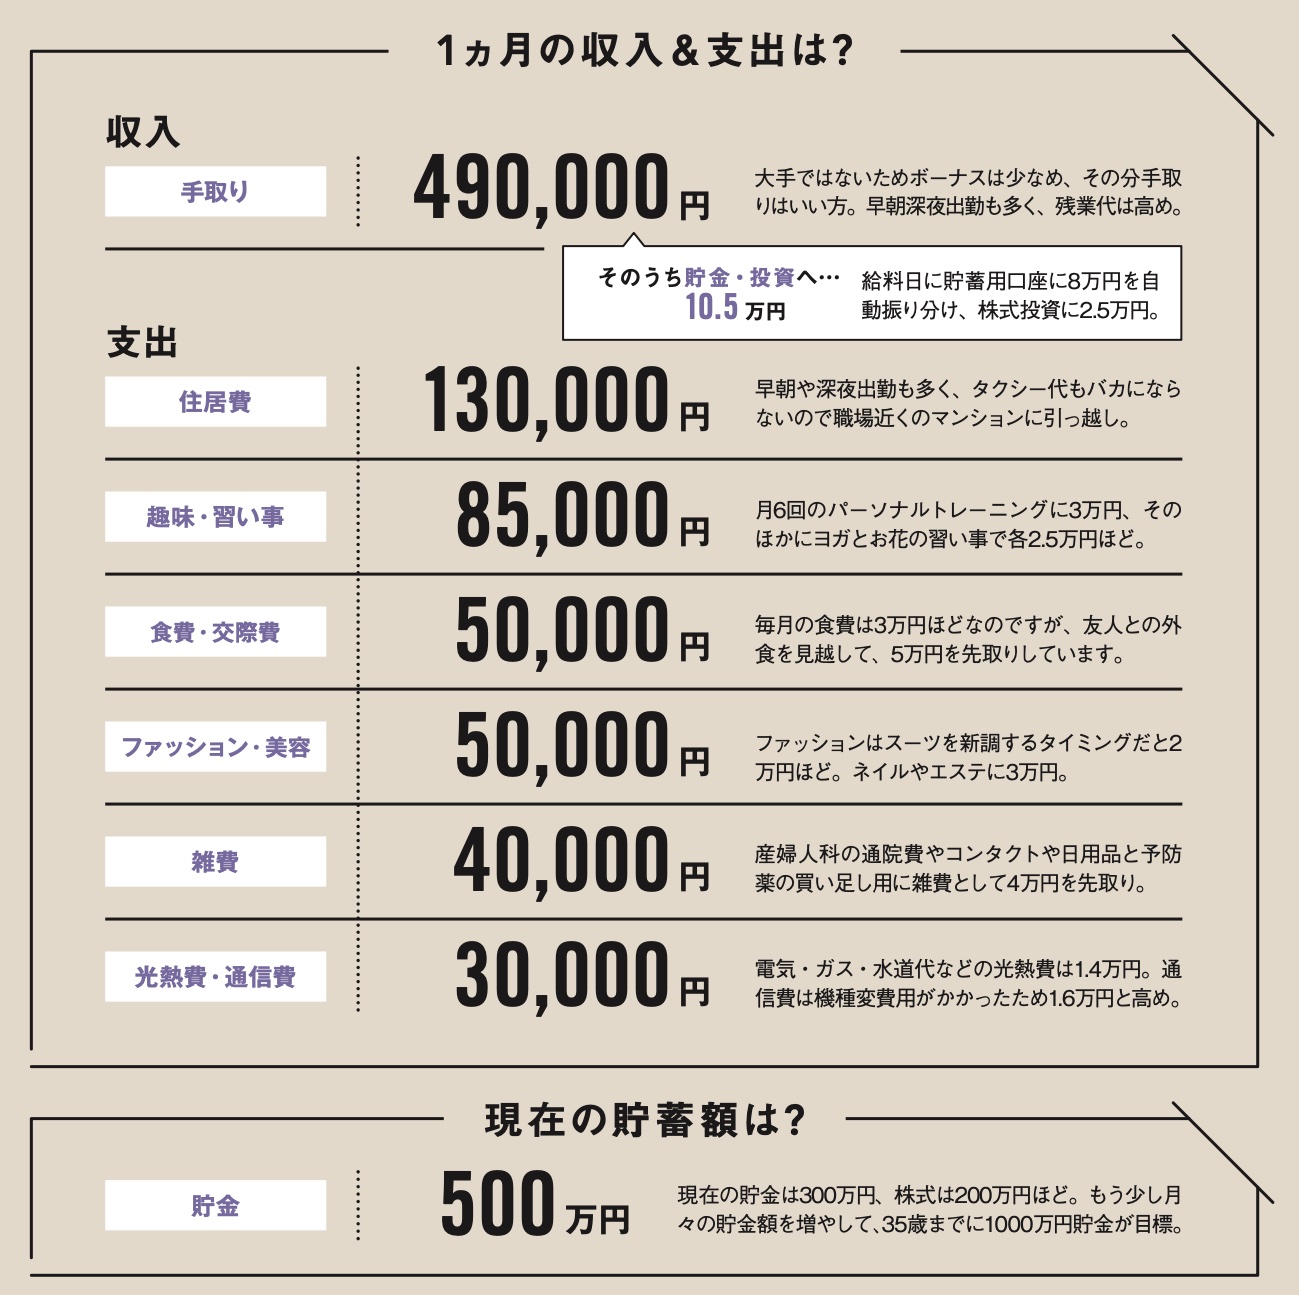
【2026年版】ゼロから貯金1000万円を最速で達成するロードマップ
資産形成は「気合い」や「我慢」ではなく、再現性の高い仕組みによって達成されます。貯金1000万の達成方法ロードマップは、資産規模に応じた3つのフェーズに分けられます。
ステップ1:【0円〜100万円】生活防衛資金の確保と固定費の完全遮断
まずは家計の出血を止めるフェーズです。大手キャリアから格安SIMへの移行、不要なサブスクリプションの解約、保険の見直しを徹底します。毎月の給与が入った瞬間に一定額を自動で別口座へ移す「先取り貯蓄」をルーティン化し、手取りの20%以上を貯蓄に回す体質を作ります。
ステップ2:【100万円〜500万円】種銭づくりと資産形成の習慣化
まとまった「種銭」ができるフェーズです。この段階から生活防衛資金(生活費3〜6ヶ月分)以外の余剰資金を、低コストのインデックスファンド等へ少額から投入し始めます。最初は元本の変動に戸惑うこともありますが、相場の波に慣れる重要な訓練期間となります。
ステップ3:【500万円〜1000万円】複利効果の実感と資産増加の加速
資産形成において最もブレイクスルーを感じやすい領域です。500万円を超えると、年利5%の運用益だけで年間25万円、月換算で約2万円相当のリターンが生まれます。入金力に加えて「お金自身が稼ぐ力」が加わるため、0から500万円に到達した期間よりもはるかに短い年月で1000万円に到達します。
1000万円からの資産運用おすすめ戦略|新NISAを軸にした最適配分
1000万円の大台に到達した後の運用戦略では、リスク許容度に応じた資金の色分けが成否を分けます。貯金1000万の資産運用おすすめモデルとして、基本となるポートフォリオ設計を構築しておく必要があります。
とくに非課税保有期間が無期限化された貯金1000万の新NISA活用法は資産効率を最大化する中核です。年間投資枠360万円(つみたて投資枠120万円、成長投資枠240万円)、生涯投資枠1,800万円の非課税枠を計画的に埋めていくのが王道のアプローチです。
一括投資による高値掴みリスクを懸念する場合は、生活防衛資金として200万〜300万円を普通預金・定期預金に残し、残りの700万〜800万円を毎月20万〜30万円ずつ新NISA枠で分割積立していく手法が精神衛生上も極めて優れています。投資対象としては、全世界株式(オルカン)や全米株式(S&P500)などの低コストインデックスファンドが有力な選択肢です。
【プロの結論】資産1000万円超で加速できる人・停滞してしまう人の判断基準
資産1000万円に到達した人の心理には、大きな分岐点が存在します。ここでさらに資産を堅実に伸ばせる人と、足踏みしてしまう人には明確な違いがあります。
【向いている人(資産をさらに伸ばせる人)】
- 1000万円達成をゴールではなく「自由な人生のためのプラットフォーム」と捉えられる人
- 短期的な相場の乱高下に一喜一憂せず、5年・10年のスパンで市場に居続けられる人
- 自分にとっての「必要十分な豊かさ」が定義できており、他者との見栄の競争から降りている人
【慎重になるべき人(資産を減らしてしまう人)】
- 「自分は投資の才能がある」と過信し、暗号資産のレバレッジ取引や個別株の集中投資に走る人
- 1000万円の残高を見て気が緩み、生活水準(固定費)を一気に上げてしまう人
- 預金通帳の数字が減る恐怖から、インフレリスクを無視して全額現金に固執してしまう人

【貯金 1000 万】に関するよくある質問(FAQ)
Q1:20代・30代で貯金1000万円を達成するのは無理ですか?
A1:決して不可能ではありません。ただし、一般的な平均給与のみで達成するには、固定費の徹底的な圧縮、実家暮らしの活用、あるいは転職や副業による入金力の強化が不可欠です。早くから新NISAなどの長期積立投資を併用することで、到達スピードは大幅に短縮されます。
Q2:1000万円すべてを新NISAに一括投資しても大丈夫ですか?
A2:全額の一括投資は推奨されません。新NISAには年間360万円の投資枠上限があることに加え、突然の病気や失業、冠婚葬祭に対応できる「生活防衛資金(生活費6ヶ月〜1年分)」を必ず現金で手元に残しておく必要があります。余剰資金を数年に分けて積み立てるのが安全です。
Q3:貯金1000万円を達成したら仕事を辞めてセミリタイア(FIRE)できますか?
A3:1000万円単体での完全リタイアは現実的ではありません。4%ルールで運用しても年間40万円(月約3.3万円)の取り崩しにしかならないためです。ただし、フルタイム勤務から週3〜4日勤務のパート・個人事業主へシフトし、生活費の不足分を補う「サイドFIRE」の土台としては十分な威力を発揮します。
まとめ:1000万円はゴールではなく「選択肢を増やす通過点」
貯金1000万円という節目は、多くの人が想像するような「遊んで暮らせる富豪の入り口」ではありません。しかし、理不尽な環境からいつでも逃げ出せる「心の平穏」と、複利の力を味方につけて資産を加速度的に伸ばす「発射台」を手に入れた状態です。
苦労して築いた大切な元本をインフレから守り、より豊かな将来へ繋げるためには、正しい金融知識と冷静な配分戦略が欠かせません。1000万円の到達を契機として、ご自身のライフプランに即した最適な運用設計へと一歩を踏み出してください。 (出典: 貯金 1000 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。