年金定期便の記載額が少なすぎる理由|50歳で見込額が変わるカラクリ
誕生月に自宅ポストへ投函される「ねんきん定期便」を開封し、そこに印字された年金額を見て息をのんだ経験を持つ人は少なくありません。「毎月あれほど高い社会保険料を給与から引かれているのに、将来もらえる額が年間たったの数十万円なのか」――SNSやマネー相談の現場でも、毎年のようにこうした悲鳴や落胆の声が上がっています。
しかし、慌てて公的年金制度への不信感を募らせる必要はありません。その小さすぎる数字の背景には、日本年金機構が採用している「年齢による算出ルールの決定的な違い」が存在しています。2026年現在の最新制度動向を踏まえながら、定期便のカラクリと見落としがちな落とし穴、そして将来の家計を守るための確認ポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満の定期便に書かれた金額は「これまでの加入実績」に過ぎず、将来もらえる最終額ではありません。
- 要点2:50歳以上になると「60歳まで現在の収入が続いた場合の年金見込額」へと表示ルールが劇的に切り替わります。
- 要点3:記載された金額面はそのまま手に入らず、税金や社会保険料の控除によって実際の手取りは約85〜90%前後に目減りします。
【衝撃の真相】年金定期便の記載額が「少なすぎる」最大の理由とは
「30代半ばで届いたハガキを見たら、受給年額が40万円程度と印字されていて絶望した」という声は、ファイナンシャルプランナー(FP)への相談事例でも後を絶ちません。この落胆を生み出す元凶こそが、定期便に記載される金額の算出ロジックに対する誤解です。
日本年金機構の仕様において、50歳未満に送付される定期便の金額は「これまでの加入実績に応じた年金額」となっています。つまり、20歳から現在までの期間に納付した保険料だけをもとに計算した「仮に今すぐ年金生活に入った場合の金額」であり、これから定年まで働き続けて納める保険料の分は1円も加算されていません。
20代や30代の会社員であれば、厚生年金の加入期間がまだ数年から十数年程度しかないため、数字が年額数十万円レベルに留まるのは計算構造上、至極当然のことです。この仕組みを正しく把握していないと、「年金制度は破綻している」「払うだけ大損だ」という短絡的な誤認に囚われ、将来設計を大きく狂わせる原因になります。まずは年金定期便の見方として、「50歳未満の数字は途中経過の積立スナップショットに過ぎない」と認識することが不可欠です。

【年代別の決定打】50歳以上の見込額計算と35歳・45歳の節目に届く封書の役割
定期便の表示形式は、50歳という大きな節目を境にして劇的に変化します。年金定期便における50歳以上の見込額は、「現在の加入条件(標準報酬月額など)のまま60歳まで継続して勤務・納付した」と仮定した、受取見込みに近い試算値へと切り替わります。そのため、49歳から50歳になった瞬間に、ハガキに記載される金額が跳ね上がり、ようやく「老後の実額」に近いリアリティを持った数字が姿を現します。
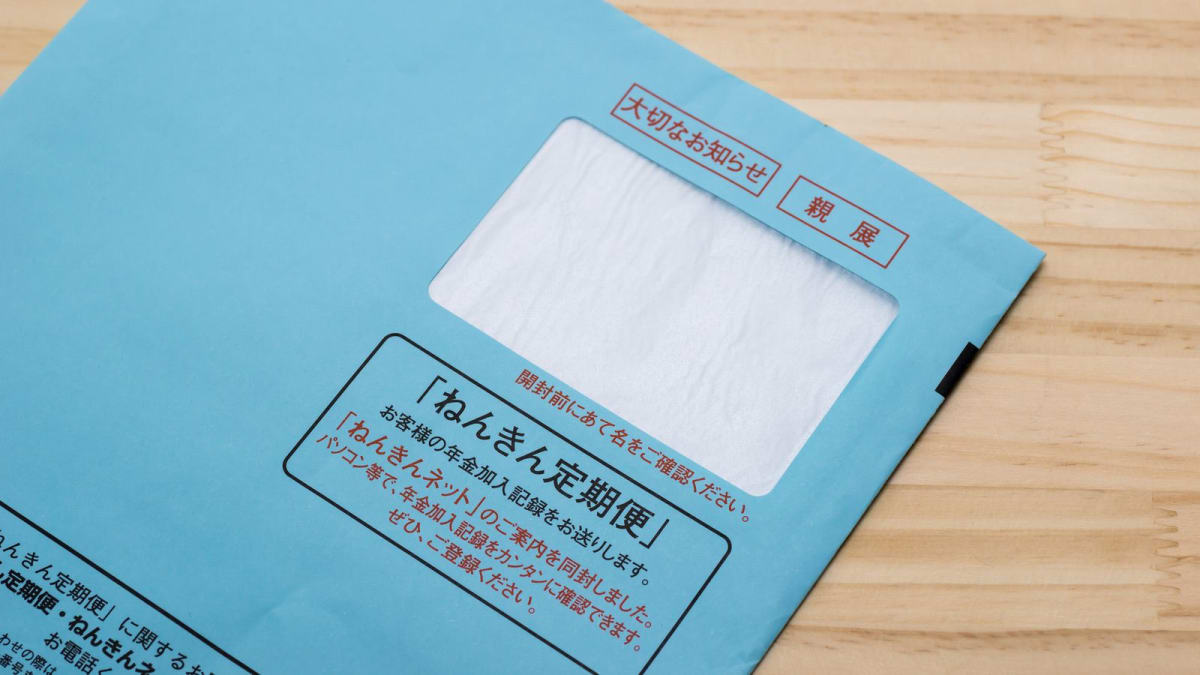
また、送られてくる形状にも重要な意味があります。原則として毎年の誕生月に届くのは圧着ハガキですが、35歳と45歳、そして受給直前の59歳という人生の節目には「青い封書」で送達されます。このハガキと封書の違いは、単なる紙面の広さだけではありません。
通常のハガキには「直近1年間の納付記録」しか記載されませんが、節目の封書には「年金加入履歴の全期間」が完全に網羅されています。過去の転職時に生じた空白期間、学生時代の未納や猶予、結婚・離婚に伴う第3号被保険者の届出ミスなど、年金記録の欠落を洗い出す最大のチャンスがこの節目です。特に転職を複数回経験している人は、厚生年金の資格喪失日と取得日のズレによって「国民年金納付記録の漏れ確認」を怠ると、将来の受給権そのものが減額されたまま放置される危険性があります。
【データ徹底比較】ハガキと封書の違い・年代別表示基準一覧
自身の元に届いた定期便がどのステージにあり、どの項目を点検すべきなのかを整理した客観的比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 50歳未満の届出内容 | 加入実績に応じた額(原則ハガキ送付) | 年額数十万〜100万円未満が通例 | 低額でも焦る必要皆無。現在までの納付月数のみを点検すべき段階。 |
| 50歳以上の届出内容 | 60歳まで同条件継続前提の見込額 | 平均受給額(月約14万〜22万円水準) | 老後生活費の基礎データとして採用可能。役職定年による給与減は未反映。 |
| 節目の封書(35・45・59歳) | 全加入履歴・納付月数の一覧表同封 | これまでの全事業所名・標準報酬月額 | 履歴漏れの発見機会。消えた年金問題の再発を防ぐ最重要確認書類。 |
| 送付スケジュール | 毎年誕生月の初旬〜中旬に発送 | 誕生月(※1日生まれは前月発送) | 届かない場合は住所変更漏れ、またはマイナポータル電子化設定を確認。 |

厚生年金受給額の計算方法と手取りの罠|額面どおりには振り込まれない?
将来受け取れる年金のベースとなる厚生年金の報酬比例部分は、大まかに以下の公理に則って算出されます。
【計算式の基本骨格】
平均標準報酬額(月給+賞与を平均化したもの) × 5.481 / 1000 × 平成15年4月以降の加入月数
例えば、生涯の平均年収が500万円(平均標準報酬額約41.6万円)で38年間(456カ月)勤務した会社員の場合、報酬比例部分だけで年間約104万円、ここに満額の基礎年金(約81万〜83万円規模、改定率により微変動)が上乗せされ、合計で年額約185万〜187万円(月額約15.5万円)が試算上の額面となります。
ここで多くの退職者が直面するのが「将来の手取り年金額と控除」という現実の壁です。年金は非課税の不労所得ではなく、雑所得として課税対象になります。受給時には以下の項目が容赦なく天引き(特別徴収)されます。
- 所得税および復興特別所得税
- 住民税
- 国民健康保険料(75歳以降は後期高齢者医療保険料)
- 介護保険料(65歳以上)
社会保険料や税率はお住まいの自治体や前年の所得、扶養家族の有無によって変動しますが、実際の振込額面に対する「手取り率」はおよそ85%〜90%程度まで目減りします。仮に定期便の見込額が「年額200万円(月約16.6万円)」と書かれていたとしても、口座に実際に着金するのは「月約14万〜15万円」程度になるという計算をあらかじめ見込んでおく必要があります。
【2026年最新動向】年金制度改正の波と「ねんきんネット」活用術
現在進行中の2026年年金制度改革では、働き方の多様化と長寿化に対応するための法改正議論が急速に進展しています。短時間労働者(パート・アルバイト)に対する厚生年金適用の企業規模要件は撤廃の方向へと舵が切られ、より多くの労働者が第2号被保険者としてセーフティネットに組み込まれる動きが加速しています。また、在職老齢年金の支給停止基準額の引き上げや、受給開始時期を60歳から75歳までの間で自由に選べる柔軟な繰り下げ戦略の重要性が一層高まっています。
日本年金機構の公式発表でも推奨されている通り、紙のハガキを年1回待つ時代から、「ねんきんネット連携とログイン」によるデジタル管理への移行が確固たる潮流となりました。マイナンバーカードを用いたマイナポータル連携を一度設定しておけば、基礎年金番号の手入力なしでいつでも最新の年金記録が閲覧可能です。
ねんきんネットの最大の強みは、「今後の年収が下がった場合」や「65歳ではなく70歳まで繰り下げて受け取った場合」など、数千通りのライフプランシミュレーションを画面上で即座に実行できる点にあります。役職定年による年収低下や早期退職を検討している50代にとって、紙面の一律試算では見えないリアルな着地点を弾き出す必須のツールとなっています。
【プロの結論】公的年金の誤解を解く視点と老後資金防衛の判断基準
行動経済学や心理学の知見では、人間は「得られる利益」よりも「失う損失」に対して約2倍強く反応する(損失回避バイアス)とされています。SNS上で「年金崩壊」「払っても損」といった極端な言説が拡散されやすいのは、この不安心理に起因するものです。
しかし、公的年金の本質は単なる積立投資ではなく、「死ぬまで生涯支給が続く終身年金」であり、かつ「物価高に対抗するインフレヘッジ機能(マクロ経済スライドによる調整はあるものの)」を備えた唯一無二の公的保険です。民間の金融商品で同等の終身・物価連動保証を再現しようとすれば、莫大なコストがかかります。
大切なのは、定期便の金額に一喜一憂するのではなく、自身の属性に応じたアクションプランを明確に切り分けることです。
- 【現状の年金プランを維持・繰り下げを軸にすべき人】
健康状態に不安がなく、65歳以降も再雇用やフリーランスとして継続収入を得られる見込みがある人。年金を70歳まで繰り下げれば42%、75歳まで繰り下げれば最大84%増額された額面が一生涯保障されます。手元資金がある程度確保できている世帯にとって、最強の長寿リスク対策となります。 - 【早期に私的年金・資産形成のテコ入れが必要な人】
自営業・フリーランス(国民年金のみ)で満額でも月6万〜7万円台に留まる人や、役職定年で50代後半から収入が激減する見通しの会社員。定期便の「50歳以上の見込額」は現在の給与が60歳まで続く前提であるため、給与激減期を放置すると実際の年金額は試算を大きく下回ります。iDeCo(個人型確定拠出年金)の拠出枠拡大や新NISAを活用した自助努力による上乗せが急務です。
【年金 定期 便】に関するよくある質問(FAQ)
Q1:年金定期便は毎年いつ届くのですか?手元に届かない場合の理由は?
A1:原則として「毎年の誕生月」に発送されます。ただし各月の1日生まれの人は、法律上「前月の末日」に年齢到達となるため、誕生月の前月に発送される点に注意してください。もし誕生月を過ぎても届かない場合は、日本年金機構に登録されている住所が古いままになっているか、マイナポータル上で「電子版のみ受け取る(郵送停止)」設定に同意している可能性があります。最寄りの年金事務所または「ねんきん定期便・ねんきんネット専用番号」へ確認を行ってください。
Q2:年金定期便に書かれた見込額から、手取り額をざっくり把握する計算式はありますか?
A2:目安として「記載額面 × 0.85〜0.90」で試算するのが現実的です。例えば、50歳以上の定期便に「見込額:年額200万円」と記載されている場合、約170万〜180万円程度(月額換算で約14万〜15万円)が実際の手取り振込額となります。配偶者の扶養状況や医療費控除、お住まいの自治体の健康保険料率によって前後しますが、1割から1.5割は税金と保険料で差し引かれる前提で家計計画を組むのが安全です。
Q3:35歳や45歳の封書で過去の記録を確認した際、未納や身に覚えのない空白期間があったらどうすればよいですか?
A3:同封されている「年金手帳記号番号・基礎年金番号確認票」または回答票を用いて、速やかに年金事務所へ申し立てを行ってください。特に「学生納付特例の追納忘れ(10年以内なら追納可能だったもの)」「転職時の数日間の隙間で生じた第1号被保険者手続き漏れ」「結婚時の第3号被保険者の手続き遅れ」が頻発しています。過去の記録漏れが判明した場合、当時の給与明細や源泉徴収票などの客観資料を提出することで記録が訂正され、将来の受給額が回復するケースが多々あります。
まとめ:数字のカラクリを正しく見抜き賢い老後設計を
年金定期便は、ただ眺めてため息をつくための書類ではありません。50歳未満であれば「これまでの実績」、50歳以上であれば「現状維持を前提とした見込額」、そして35歳・45歳・59歳では「生涯の足跡を総点検するカルテ」という明確な役割を持っています。
2026年を迎え、公的年金制度の適用範囲や雇用制度は目まぐるしく変化しています。記載された額面を盲信するのではなく、天引きされる手取りのリアルを見据え、マイナポータルとねんきんネットを活用した定期的なシミュレーションを行うことこそが、ブレない老後資金防衛の第一歩となります。 (出典: 年金 定期 便(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。