【2026年最新】学生クレカおすすめ決定版!還元率と審査落ちの罠を解剖
新生活のスタートや日常のキャッシュレス決済、留学・旅行に向けて、クレジットカードの発行を検討する学生が急増しています。2022年4月の成年年齢引き下げ以降、18歳・19歳の高校生を除く大学生や専門学生は、親の同意なしに自分の意思でクレジットカードを契約できるようになりました。しかし、手軽に作れるようになった一方で、カードごとの還元率の格差や、知らず知らずのうちに陥る「リボ払いの罠」、そして携帯電話料金の未払いに起因する審査落ちのトラブルが後を絶ちません。
各カード会社が学生専用の優待特典を次々と拡充し、日常の還元率や即時発行機能でしのぎを削る状況が続いています。本稿では、取材班が主要カード各社のスペックや審査基準を徹底調査し、学生が本当に選ぶべきおすすめのクレジットカードと、後悔しないための安全な活用術を現場目線で余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の学生カード選びは「年会費永年無料」を前提とし、サブスクや対象店舗でのポイント還元率、最短即時発行の対応力で選ぶのが鉄則。
- 要点2:学生はアルバイト収入が0円でも「親権者の世帯信用」を背景に審査通過が可能だが、スマホ端末代の分割滞納や多重申込みが決定的な審査落ち原因となる。
- 要点3:高還元率の裏に潜む自動リボ設定や、無痛消費による使いすぎリスクを心理面・行動経済学の観点から見極め、健全な信用情報(クレヒス)を構築することが最善の防衛策。
【2026年最新トレンド】学生向けクレジットカード勢力図と還元率比較の真実
現在、クレジットカード業界において学生層の獲得競争はかつてない激しさを見せています。若年層に早い段階で自社カードを持ってもらい、将来にわたるメインカードとして定着させる戦略が各社で加速しているためです。その結果、学生限定で一般会員を大きく上回るポイント還元や優待を用意するカードが主流となっています。
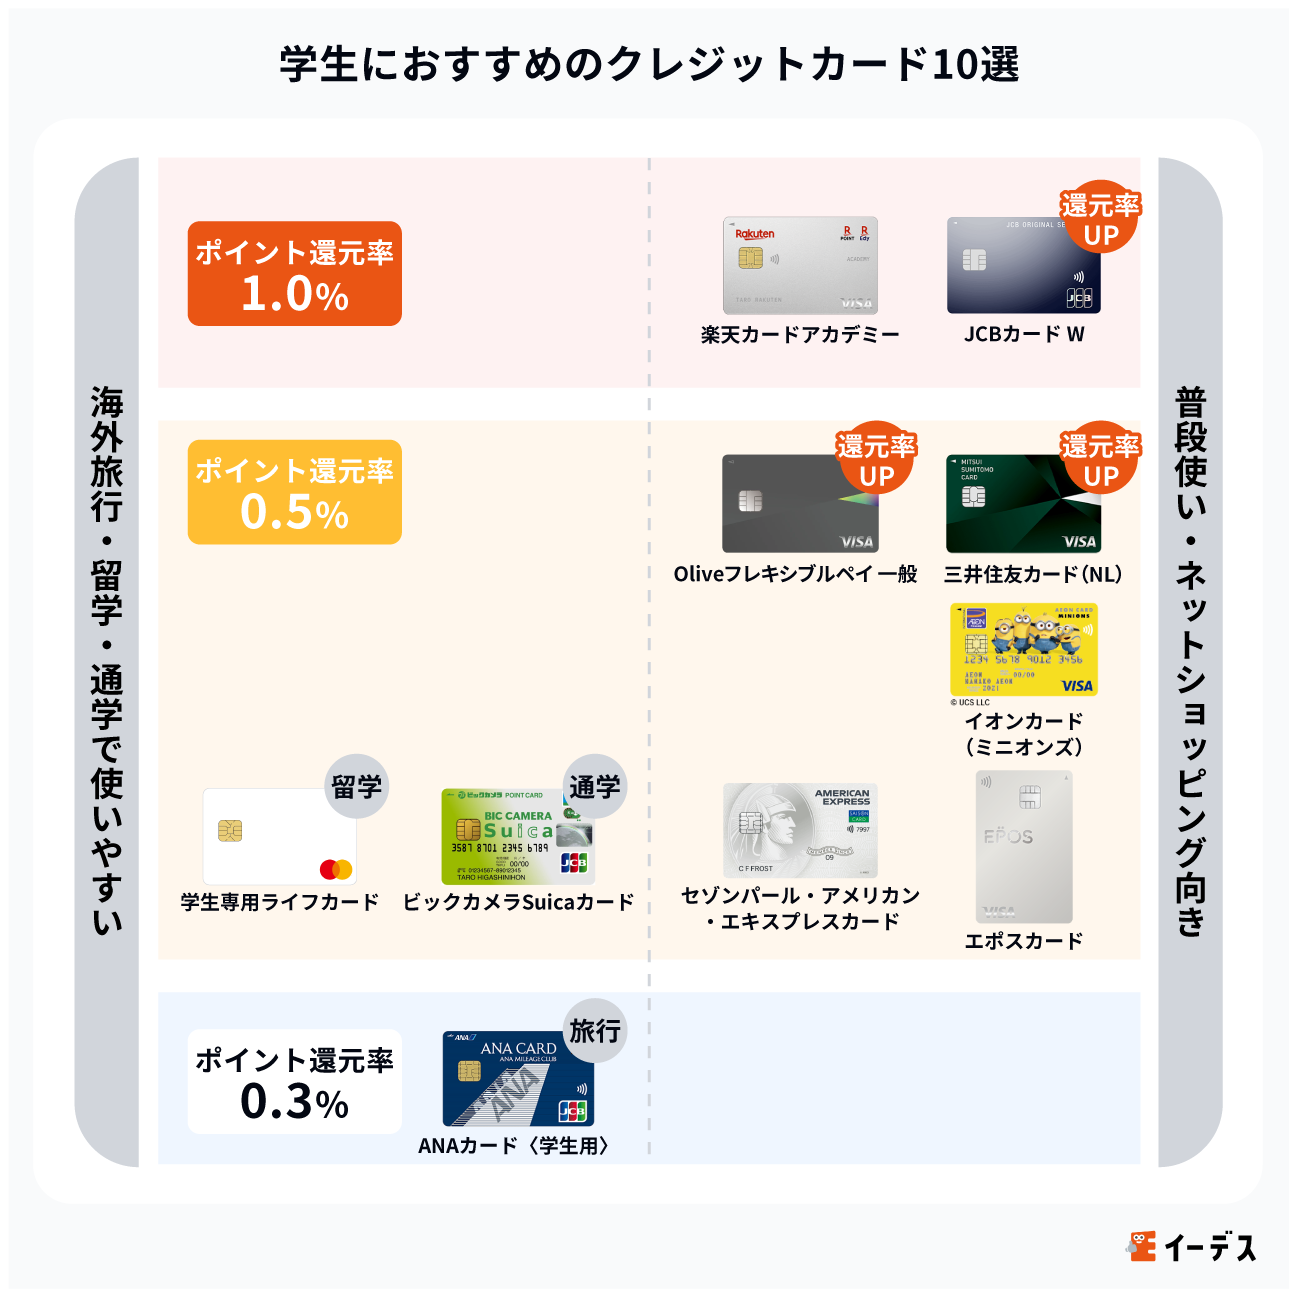
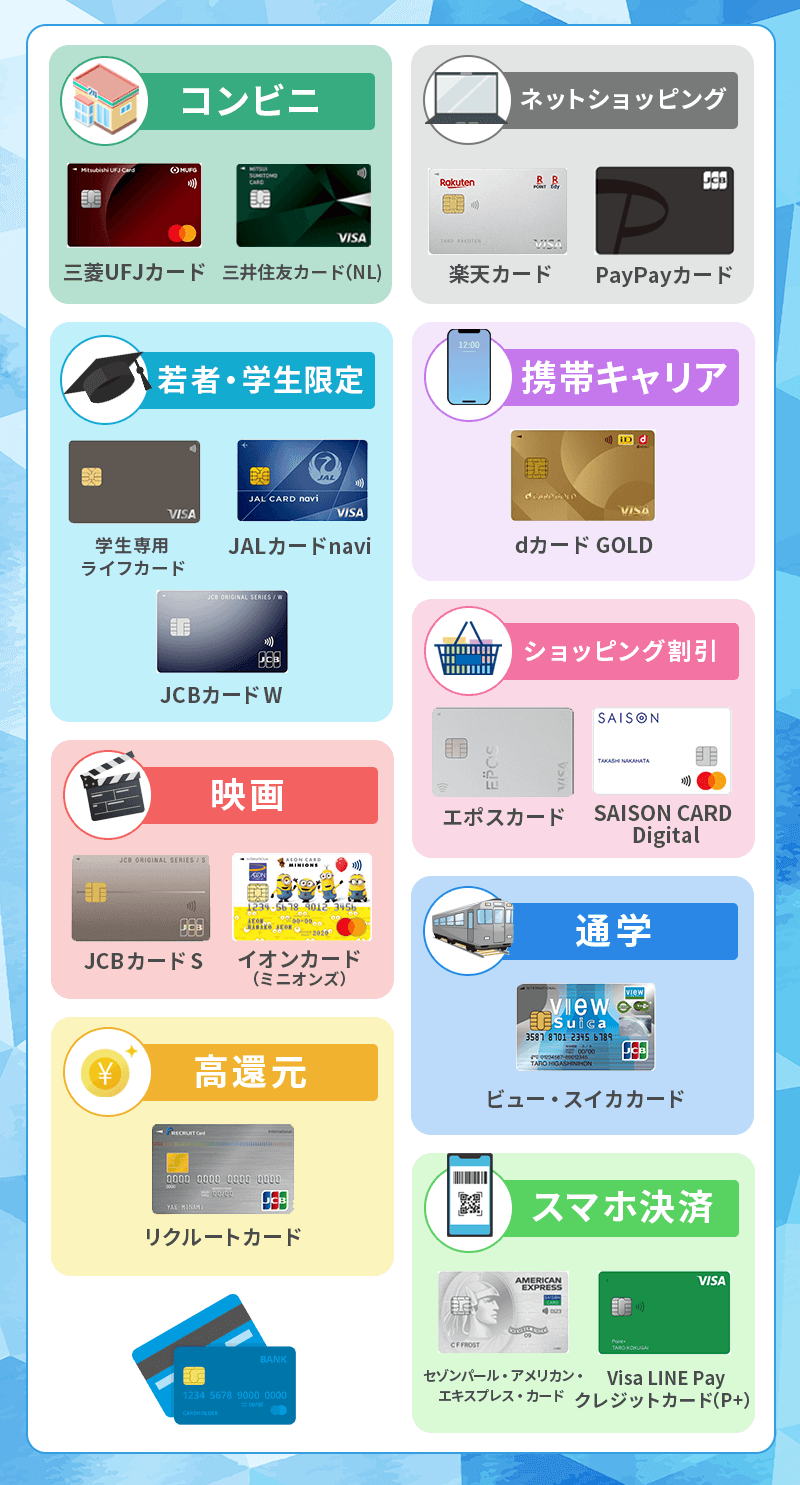
カード選びで最も重視される基本条件は、維持コストが一切かからない年会費無料であること、そして日々の通学、買い物、オンライン決済で効率よくポイントが貯まる点です。主要な人気カードの基本スペックおよび独自特典を比較検証したデータを以下にまとめました。
| カード名称 | 年会費 / 通常還元率 | 学生特化の最大還元・独自特典 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 永年無料 0.5% | 対象サブスク最大10%還元 対象のコンビニ・飲食店でスマホのタッチ決済時最大7%還元 | 学生向けポイント特典が突出。日常のコンビニや動画配信を多用する層に最適。 |
| JCB CARD W | 永年無料 1.0%(常時2倍) | Amazonやスターバックスでのポイント高倍率還元(39歳以下限定入会) | どこで使っても基本還元率1.0%を維持できる堅実派。Amazon利用者には必須級。 |
| 楽天カード | 永年無料 1.0% | 楽天市場で常時3.0%以上 楽天ペイとの連携で街中決済も1.5%還元 | 使い道に困らない楽天ポイントの利便性が強み。経済圏利用者にとって王道。 |
| エポスカード | 永年無料 0.5% | 手厚い海外旅行傷害保険 マルイ店頭での即日受取対応・全国1万店以上の優待 | 海外留学や旅行前の発行に圧倒的人気。マルイでの即日受け取り対応も優秀。 |

【徹底解剖】学生におすすめの主力4大カードの強みとリアルな評判
各社が打ち出すプロモーションの数値だけでなく、実際の利用者の声や日常の利用シーンに基づいた具体的な強みを深掘りします。
1. 三井住友カード(NL):サブスクとコンビニ利用を網羅する学生ポイントの破壊力
学生層から圧倒的な支持を集めているのが、券面にカード番号が印字されない完全ナンバーレス仕様の三井住友カード(NL)です。本カード最大の特徴は、本会員が学生である期間中に適用される「学生ポイント」制度にあります。
Amazonプライム、Netflix、Spotify、DAZNなどの対象サブスクリプションサービスの支払いで最大10%、対象の携帯料金支払いで最大2%、LINE Payのチャージ&ペイ利用で最大3%のVポイントが還元されます。さらに対象のコンビニやファーストフード店でスマートフォンのVisaのタッチ決済・Mastercardタッチ決済を利用すると最大7%還元となるため、通学途中のカフェ利用や昼食購入で自然とポイントが蓄積されます。申込から最短数十秒でアプリ上にカード番号が発行される即時発行体制も整っており、急ぎのオンライン決済にも対応可能です。
2. JCB CARD W:Amazonやスタバに強い常時1.0%還元の優良スペック
日本発の国際ブランドであるJCBが18歳から39歳以下限定で発行しているJCB CARD Wは、ネット上の口コミやSNSでも常に上位の評価を維持しています。通常のJCBカードと比較して常に2倍(還元率1.0%)のOki Dokiポイントが付与されるのが最大の強みです。
特に学生生活で頻繁に利用されるパートナー店での加算率が高く、Amazonでの利用でポイント4倍(還元率2.0%)、スターバックスカードへのオンライン入金・オートチャージではポイント20倍(還元率10.0%)という驚異的な数値を誇ります。貯まったポイントはAmazonの決済代金に直接1ポイント=3.5円分として充当できるほか、キャッシュバックや他社ポイントへの等価交換も容易です。
3. エポスカード:海外旅行傷害保険と店頭での即日受取が際立つ安心設計
卒業旅行や短期留学、語学研修を控える学生の間で根強い人気を誇るのがエポスカードです。一般的な年会費無料カードでは海外旅行保険が付帯しないか、あるいは補償額が極めて限定的なケースが多い中、エポスカードは実用性の高い傷害治療費用・疾病治療費用の補償を備えています。
海外では日本の公的医療保険が効かないため、現地での急な発熱や怪我による入院で数十万から数百万円の請求が発生するリスクがあります。エポスカードを旅行代金や現地交通費の支払いに利用(利用付帯)することで手厚い医療補償を確保できる点は、大きな安心材料です。また、WEB申込後に全国のマルイのカードセンターで即日カードを受け取れるため、出発直前で物理カードが必要になった際にも重宝されています。
4. 楽天カード:獲得ポイントの使いやすさと生活密着型の利便性
カード発行枚数で国内トップを走る楽天カードは、学生にとっても使い勝手の良さで定番の一角です。楽天市場での買い物でポイントが常時3倍(還元率3.0%)となるほか、楽天学割などの若年層向けプログラムを活用することで、教科書や日用品の購入コストを圧縮できます。
楽天ポイントは街中の飲食店、ドラッグストア、コンビニなど提携加盟店が膨大であり、「貯まったポイントをそのまま昼食代や買い物に使える」という出口戦略のわかりやすさが支持されています。
【審査の裏側】アルバイトなしでも通る?学生が審査落ちする決定的な理由と対策
「自分はアルバイトをしておらず収入がゼロだから、審査に落ちるのではないか」と不安を抱く学生は少なくありません。しかし、クレジットカード会社の審査ロジックにおいて、学生の身分は一般の無職とは全く異なる扱いを受けます。
カード会社は学生を「将来有望な見込み顧客」として位置付けており、本人の年収ではなく、同居する両親や親権者の世帯年収・信用力を実質的な裏付けとして審査を行います。そのため、アルバイト収入がない年収0円の学生であっても、申込フォームで正しく「学生」区分を選択していれば審査に通過することが可能です。
それにもかかわらず、学生が審査に落ちてしまうケースには、明確な構造的原因が存在します。
- スマートフォンの分割払い(割賦金)の滞納:最も多い落とし穴が、携帯電話本体の分割払い代金の延滞です。月々の通信料と一緒に支払っている端末割賦代金の遅延は、信用情報機関(CICなど)に「異動情報(いわゆるブラックリスト)」として記録されます。一度傷がつくと、学生向けカードであっても機械審査の段階で自動的に弾かれます。
- 短期間での多重申込み(申込みブラック):ポイント獲得目的や不安から、1〜2週間の間に3〜4枚以上のカードへ一斉に申し込むと、カード会社から「資金繰りに困窮している」と警戒され、審査落ちの原因となります。
- 専門学生における申告区分の誤り:専門学校生の場合、申込画面の職業欄で「学生」ではなく誤って「無職」や「フリーター」を選択してしまい、親権者の信用照会が行われずに本人の低収入のみで判定されて否決される事例が散見されます。
- 本人確認書類や入力情報の不備:現住所と身分証の住所の不一致、電話番号の打ち間違いなどによる確認不能も、審査落ちの直接的な要因となります。
【申込手続きと利用限度額】親の同意・即日発行・限度額引き上げの実情
成年年齢が18歳に引き下げられた現在、18歳以上の大学生・専門学生がカードを作成するにあたって原則として親権者の同意書は法的に不要となりました。カード会社から実家に確認の電話が入るケースも大幅に減少しています。
ただし、親の同意が不要になったことと引き換えに、カード会社は学生の使いすぎを防ぐ目的で利用限度額を厳格に制限しています。学生の初回ショッピング枠は原則として10万〜30万円の低水準に設定されるのが通例です。これは包括信用購入あっせんの過剰与信防止義務に基づき、学生の返済能力を超えないよう設計されているためです。
留学の渡航費支払いや学費納入、引っ越し費用などで一時的に枠が不足する場合は、カード裏面のデスクへ連絡することで「一時的な利用限度額の引き上げ(一時増枠)」の申請が可能です。ただし、恒常的な限度額引き上げについては、アルバイトによる安定収入の継続や、卒業後の就職を待つ必要があります。
【罠とリスクの真相】ネットの甘い謳い文句に潜む落とし穴と金融心理学
クレジットカードは日々の支払いを効率化する極めて便利なツールですが、金融リテラシーが未成熟な段階での利用には構造的なリスクが潜んでいます。メディアが喧伝する「高還元率」の言葉に踊らされる前に、以下の罠を正しく認識しておく必要があります。
1. 「自動リボ払い設定」による金利手数料の搾取
新規入会キャンペーンで数千〜1万ポイントを進呈する条件として、「自動リボ払い(リボ宣言など)」への登録が初期状態でチェックされている事例があります。リボルビング払いは、毎月の支払額が一定になる反面、実質年率15.0%前後という極めて高い手数料が発生し続けます。仕組みを理解しないまま利用すると、元金がほとんど減らずに手数料だけを払い続ける借金スパイラルに陥ります。入会時は必ず「一括払い(マンスリークリア)」に設定されているかを確認することが自己防衛の基本です。
2. 行動経済学が示す「支払いの無痛化」と心理的バウンダリーの崩壊
行動経済学の研究では、現金を財布から出す際に脳が感じる心理的負荷(「支払いの痛み」Pain of Paying)が、カードやスマートフォンのタッチ決済では大幅に希釈されることが実証されています。現金の物理的な減少を視覚的に把握できないため、知らず知らずのうちに可処分所得以上の支出を重ねてしまう傾向があります。
特に一人暮らしを始めたばかりの学生は、金銭管理における自立の境界線(心理的バウンダリー)が揺らぎやすく、月末の口座引き落とし時に残高不足に陥るリスクが高まります。利用明細アプリを定期的にチェックし、支出を可視化する習慣づけが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
取材とデータ分析を踏まえ、クレジットカードの保有に向いている人と、現段階ではデビットカードやプリペイドカードに留めるべき人の基準を提示します。
- クレジットカードをおすすめできる人:
- 銀行口座の残高を月1回以上確認し、支出の自己管理ができる人
- サブスクリプションや公共料金の支払いを一本化し、還元ポイントを生活費に還元したい人
- 将来の住宅ローンやマイカーローンに向けて、良好な信用履歴(クレヒス)を若いうちから育てたい人
- 海外旅行や短期留学を予定しており、手厚い付帯保険や身分証明代わりのカードを求めている人
- 保有に慎重になるべき・見合わせるべき人:
- 手元にお金がない状態で「後でバイト代が入るから」と前借りの感覚で買い物をしてしまう人
- スマートフォンの毎月の引き落とし口座に十分な残高を残せず、督促状を受け取った経験がある人
- リボ払いや分割払いの金利計算の仕組みを理解できておらず、月々の返済額だけを見て判断してしまう人
【クレジット カード おすすめ 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず収入がゼロでもカードを作れますか?
A1:問題なく作成可能です。学生のクレジットカード審査は、本人の年収ではなく保護者・親権者の世帯信用力を基に判断されます。申込書の職業欄で「学生」を正しく選択し、年収欄には正直に「0万円」と記入して申し込んでください。
Q2:専門学校生ですが、大学生と比べて審査で不利になりますか?
A2:専門学校生であっても、認可校に通う正規の学生であれば大学生と審査基準に差はありません。審査に落ちる主な理由は、職業選択で「学生」ではなく「フリーター」や「無職」を選んでしまっているケースや、過去の携帯料金分割払いの滞納です。学校名と学生区分を正確に入力することが重要です。
Q3:18歳の高校生はクレジットカードを作ることができますか?
A3:原則として作成できません。成年年齢が18歳に引き下げられた後も、多くのクレジットカード会社では規約上「高校生を除く18歳以上」を入会条件として定めています。高校卒業年の3月1日以降など、卒業見込みの段階から申込みを受け付けるカードが一部存在します。
Q4:カードの支払いが1日遅れただけでも信用情報に傷がつきますか?
A4:引き落とし不能後、カード会社からの案内に従い数日以内に振込や再引き落としで対応できれば、ただちに致命的な異動情報(ブラック)が登録される可能性は低いです。しかし、督促を放置して2〜3ヶ月以上の延滞が続くと信用情報機関に事故情報が記録され、今後5年間は新規カード作成や各種ローン契約が極めて困難になります。
まとめ:今後の動向と失敗しないための判断基準
学生生活におけるクレジットカードの活用は、日常の支出を効率的に圧縮し、キャッシュレス社会に必要な自己管理能力と信用履歴を身につけるための大きな一歩となります。日常のコンビニやサブスク利用が多いなら三井住友カード(NL)、Amazonや幅広い加盟店での還元を狙うならJCB CARD W、旅行保険を重視するならエポスカードといったように、自身の生活様式に最も適した1枚を選択するのが最適解です。
最も重要なのは、クレジットカードは「手元の現金を先延ばしにして支払うツール」であり、決して自分の資産が増えたわけではないという現実を忘れないことです。リボ払いを避け、毎月の一括払いを堅実に継続することで、将来にわたって役立つクリーンな信用力を着実に築いていきましょう。 (出典: クレジット カード おすすめ 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。