三井住友銀行の相続手続き2026|口座凍結から解除期間と必要書類
大切な家族が亡くなった際、遺族の前に立ちはだかるのが煩雑な金融機関の死後事務です。日本を代表するメガバンクである三井住友銀行(SMBC)に故人の口座がある場合、預金の引き出しや名義変更を行うためには、所定の厳格な手続きを踏まなければなりません。「急に口座から生活費が引き出せなくなった」「Web受付と店頭窓口のどちらを選ぶべきか分からない」と戸惑う遺族は後を絶ちません。
2026年現在、三井住友銀行ではデジタル化の進展に伴い「Web相続手続き」の利便性が飛躍的に向上した一方で、書類の不備や親族間の合意形成の遅れによる長期化トラブルも報告されています。本稿では、口座凍結の瞬間から預金の解約・払戻しに至るまでの具体的な流れ、必要書類、解除までの所要期間、そして三井住友信託銀行との混同といった落とし穴まで、現場の実態に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:死亡届出と同時に口座は完全凍結され、解除・払戻しまでの標準期間は書類受理後約1〜2週間(不備があれば1ヶ月以上)。
- 要点2:「Web受付」の普及で来店不要の手続きが拡大した一方、遺言書の有無や分割方法によって必要書類と提出経路が大きく分岐する。
- 要点3:「三井住友銀行」と「三井住友信託銀行」は別法人であり窓口が異なるため、資産の預け先に応じた的確な初動が不可欠。
【2026年最新】三井住友銀行の相続手続きの流れ|口座凍結から解約完了までの全ステップ
家族の逝去後、まず行わなければならないのが三井住友銀行の口座名義人死亡手続きです。銀行側が名義人の死亡事実を把握した時点で、預金の不正引き出しや相続トラブルを防ぐため、口座は即座に凍結されます。
全体的な三井住友銀行の相続手続きの流れは、大きく以下の5つのフェーズに分かれます。
ステップ1:相続発生の届出(口座凍結)
電話窓口(相続オフィス等)、公式Webサイトの専用フォーム、または店頭窓口にて、名義人が亡くなった旨を通知します。この連絡が完了した瞬間から、公共料金の自動引き落としやATMでの出金、振込入金などすべての取引が停止します。
ステップ2:相続関係の確認と案内書類の受領
三井住友銀行側から、遺言書の有無や相続人の構成に応じた「相続手続きのご案内」および専用の提出書類キットが郵送またはWeb上で提示されます。
ステップ3:必要書類の収集と残高証明書の発行依頼
相続税申告や遺産分割協議の基礎資料とするため、必要に応じて三井住友銀行の残高証明書(相続用)の発行を申請します。同時に、被相続人と相続人全員の戸籍謄本など公的書類を収集します。
ステップ4:書類の提出(Webアップロードまたは郵送・来店)
記入済みの相続届や遺産分割協議書、印鑑証明書などの一式を、後述するSMBC相続オフィスへ郵送、もしくはWeb受付システムを通じて提出します。
ステップ5:審査完了と相続預金の解約・払戻し
銀行側で厳格な書類審査が行われた後、三井住友銀行の相続預金解約または名義変更が実行され、指定した相続人口座へ預金が振り込まれます。

口座凍結から解除までの期間と必要書類|スムーズに進めるための必須チェックリスト
読者から最も多く寄せられる疑問が、「三井住友銀行の口座凍結解除にかかる期間はどれくらいか」という点です。結論から言えば、すべての三井住友銀行の相続必要書類が不備なく受理されてから、指定口座に着金するまでの標準期間は約1週間から2週間程度です。
しかし、これは「書類が完備された後」の話です。戸籍謄本の収集や親族間の実印押印に1〜2ヶ月を要するケースが多く、初動の遅れが全体のスケジュールを圧迫します。
手続きパターン別の必要書類一覧は以下の通りです。
【遺産分割協議書を作成する場合(一般的なケース)】
- 被相続人の出生から死亡までの連続した戸籍謄本(または法定相続情報一覧図の写し)
- 相続人全員の現在戸籍謄本
- 相続人全員の印鑑証明書(発行後6ヶ月以内のもの)
- 遺産分割協議書(相続人全員の実印が押印されたもの)
- 被相続人の通帳・キャッシュカード・証券類
- 三井住友銀行所定の相続届(兼依頼書)
【遺言書がある場合】
- 遺言書(公正証書遺言、または家庭裁判所の検認済証明書付き自筆証書遺言)
- 被相続人の死亡事実が確認できる戸籍謄本
- 遺言執行者または受遺者の印鑑証明書
- 遺言執行者の選任審判書(裁判所で選任された場合)
預金を代表者が一括して受け取る場合は、銀行の相続手続きにおける代表相続人の口座情報を指定し、他の相続人からの委任状を揃える必要があります。
三井住友銀行と三井住友信託銀行の違いとは?窓口選択と手数料の真実
現場で極めて頻繁に見られる混乱が、「三井住友銀行(SMBC)」と「三井住友信託銀行(SMTB)」の混同です。両行は同じ「三井住友」のブランドを冠する金融グループですが、法人が完全に異なる別会社です。
都市銀行である三井住友銀行は「預金の解約・払戻し」という事務手続きが基本ですが、信託銀行である三井住友信託銀行は、遺言信託や遺産整理業務といった資産管理サービスに特化した強みを持ちます。故人がどちらの口座を持っていたのかを通帳やキャッシュカードの表記で正確に見極めなければ、窓口をたらい回しにされる原因となります。
自力で手続きを行う場合と、銀行や専門家に代行を依頼する場合のコスト・特徴を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| SMBC自力手続き(Web/郵送) | 手数料:原則無料 残高証明書発行:880円/通 | 主要メガバンク共通(0円〜数百円) | 相続関係が明確であれば最も合理的。Web受付の活用で負担は大幅減。 |
| 三井住友銀行 遺産整理業務 | 最低報酬:110万円(税込)〜 遺産総額に応じた定率課金 | メガバンク系遺産整理:最低100万〜150万円程度 | 多額の資産があり、不動産や複数行の資産を一括丸投げしたい富裕層向け。 |
| 三井住友信託銀行 遺産整理 | 最低報酬:110万円(税込)〜 財産額に応じた累進手数料 | 信託銀行業界相場(最低110万円が標準) | 信託特有のノウハウが強みだが、小規模な預金のみの家庭には費用対効果が低い。 |
| 司法書士・行政書士による代行 | 報酬相場:15万〜30万円前後 実費(戸籍取得費等)別 | 個別専門家報酬:10万〜50万円 | 預金口座が数行あり、不動産登記も伴う一般的な実務で最もバランスが良い。 |
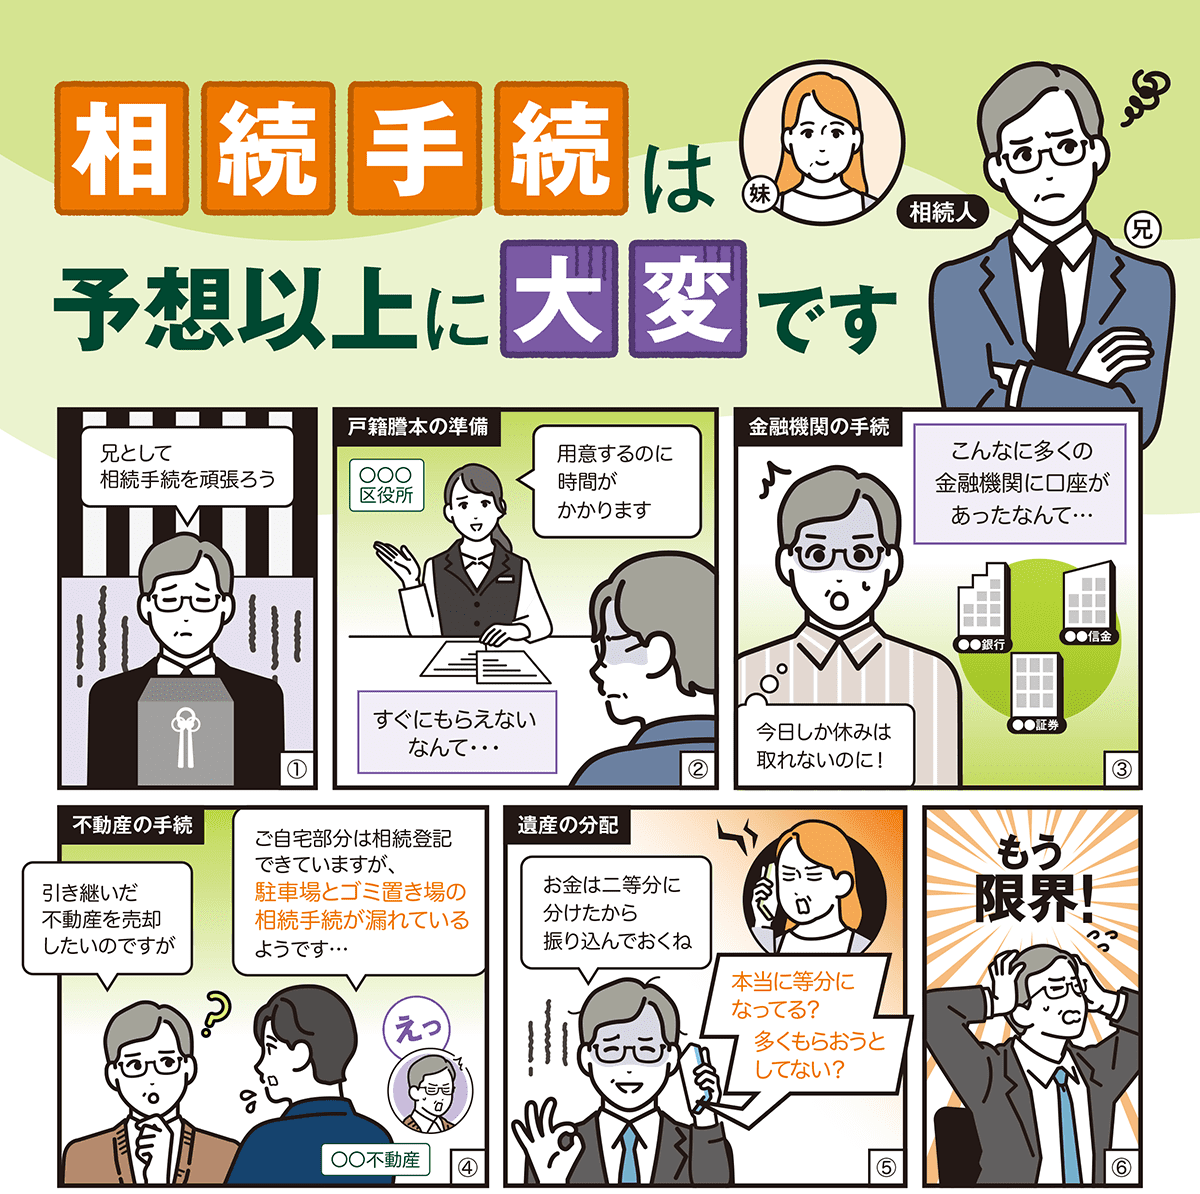
【実態検証】Web受付とSMBC相続オフィスのリアルな評判と落とし穴
現在、三井住友銀行の相続手続きにおける中核を担っているのが、三井住友銀行の相続Web受付システムと、書類審査を一括して担う専門集中拠点「SMBC相続オフィス」です。
かつては店頭窓口へ何度も足を運ぶ必要がありましたが、現在はスマートフォンやPCから基本情報を入力し、必要書類の撮影画像をアップロードすることで初期受付が完結する仕組みが整っています。利用者の口コミや現場の取材データからは、以下のようなリアルな実態が浮かび上がっています。
【利用者の生の声・現場のポジティブな評価】
- 「仕事を休んで平日の昼間に支店へ行かずに済んだため、精神的な負担が少なかった」
- 「法定相続情報一覧図を提出したところ、SMBC相続オフィスからの確認電話も1回で済み、10日足らずで入金された」
【現場で見えた注意すべき落とし穴・ネガティブな評判】
- 「スマホの画像アップロードで文字が一部不鮮明だったため再提出となり、結果的に郵送より時間がかかった」
- 「代表相続人の口座に全額を振り込む際、他の相続人との同意確認フローでつまずき、三井住友銀行の相続相談窓口へ電話したが混雑で繋がりにくかった」
特に三井住友銀行の遺産整理業務に関する評判を検証すると、「すべてお任せできて安心だった」という満足の声がある一方、「預金総額に対して最低手数料110万円は高額すぎた。自力または街の司法書士に頼めば十数万円で済んだはず」というコスト面の後悔を語る声も目立ちます。資産内容に応じたサービスの選定が不可欠です。
一般に知られていない盲点とネットの誤解|葬儀費用の仮払いと相続トラブル
インターネット上の掲示板やSNSでは、「口座が凍結されたら葬儀代も出せず、すべての遺産分割協議が終わるまで1円も引き出せない」という誤解が散見されます。
しかし、民法改正によって創設された「預貯金の仮払い制度(民法909条の2)」を利用すれば、遺産分割前であっても単独で一定額の払い戻しを受けることが可能です。
三井住友銀行でも所定の申請を行うことで、以下の計算式に基づく金額(上限は1金融機関あたり150万円)を、当面の葬儀費用や当面の生活費として引き出すことができます。
【仮払い上限額の計算式】
単独で引き出せる額 = 死亡時の預金残高 × 3分の1 × 申請する法定相続人の法定相続分
ただし、この制度を利用する際も「被相続人の出生から死亡までの戸籍謄本」や「申請者の戸籍謄本・印鑑証明書」が求められるため、完全な即日引き出しができるわけではありません。急ぎの資金需要がある場合は、死亡届出の直後に仮払い制度の利用希望を窓口へ申し出る必要があります。

【プロの結論】家族心理と資産規模から見極める最適な選択基準
相続手続きは単なる金銭の分配作業ではなく、近親者を亡くした悲嘆(グリーフ)の最中に家族間の力関係や過去の感情的しこりが噴出する、極めてデリケートなプロセスです。
家族社会学や心理療法の現場では、親の死を契機に兄弟姉妹間の「心理的バウンダリー(境界線)」が崩れ、遺産額の多寡にかかわらず「誰が代表相続人になって預金を管理するのか」という主導権争いへ発展するケースが多数報告されています。こうした感情のもつれを未然に防ぎ、スムーズに手続きを終えるための判断基準を提示します。
【自力・Web受付での手続きが向いているケース】
- 相続人が配偶者と実子のみで、親族間のコミュニケーションが円滑である
- 相続財産の大部分が三井住友銀行などの預貯金であり、複雑な非上場株式や権利関係の錯綜した不動産がない
- 「法定相続情報一覧図」を法務局で取得済み、または取得する意思がある
- 平日夜間や休日にWeb画面から落ち着いて書類アップロードや入力を進められる
【専門家への依頼や遺産整理業務を検討すべきケース】
- 前妻・前夫との間の子や養子など、疎遠な相続人が含まれており直接の連絡が困難
- 預金口座が全国の多数の金融機関に分散し、地方の不動産登記変更も同時に必要
- 相続人同士の利害が対立しており、中立な第三者を挟まなければ押印が得られない
- 仕事が多忙を極め、戸籍集めや銀行との書類のやり取りに割く時間が一切ない
【三井住友銀行 相続】に関するよくある質問(FAQ)
Q1:故人の死亡連絡をすると、どの口座がいつ凍結されますか?
A1:三井住友銀行へ電話、Web、または店頭で死亡の届出を行った時点で、名義人となっている普通預金・定期預金・当座預金・外貨預金・投資信託口座などが即時凍結されます。公共料金やクレジットカードの自動引き落としもストップするため、あらかじめ引き落とし口座の変更手続きを行っておくことを推奨します。
Q2:Web受付だけで来店せずにすべての手続きを完結できますか?
A2:一般的な遺産分割協議書を用いた相続や、公正証書遺言に基づく相続であれば、Web上で基本情報を登録し書類をアップロード・郵送することで、来店不要で完了できます。ただし、自筆証書遺言の検認原本確認が必要な場合や特殊な信託契約がある場合は、店頭窓口への来店を求められることがあります。
Q3:相続税申告に必要な残高証明書はどのように取得すればよいですか?
A3:三井住友銀行の店頭窓口または郵送・Webにて請求が可能です。死亡日(相続開始日)時点の残高証明書の発行には、1通あたり880円(税込)の手数料と、請求者の戸籍謄本・印鑑証明書等が必要です。発行までに通常1週間から10日前後かかります。
Q4:三井住友銀行の窓口で三井住友信託銀行の口座解約も同時にできますか?
A4:原則としてできません。三井住友銀行(メガバンク)と三井住友信託銀行は別会社のため、それぞれの金融機関に対して個別に死亡届出と相続手続きを行う必要があります。通帳の表紙やカードにある銀行名を必ず確認してください。
まとめ:2026年最新の相続手続きで失敗しないためのロードマップ
三井住友銀行における相続手続きは、デジタル化によって以前よりも手続きの選択肢が広がり、利便性は確実に高まっています。しかし、口座凍結から払戻しに至るプロセスにおいて、最も時間を左右するのは「公的書類の収集スピード」と「相続人間での合意形成」という基本事項に他なりません。
まずは名義人の通帳や残高を確認し、Web受付が利用できる要件を満たしているかをチェックしましょう。もし親族間の関係性に不安がある場合や、多岐にわたる資産管理に不安がある場合は、早めに司法書士や税理士、または銀行の公式窓口へ相談し、後悔のない円滑な資産承継を実現してください。 (出典: 三井 住友 銀行 相続(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。